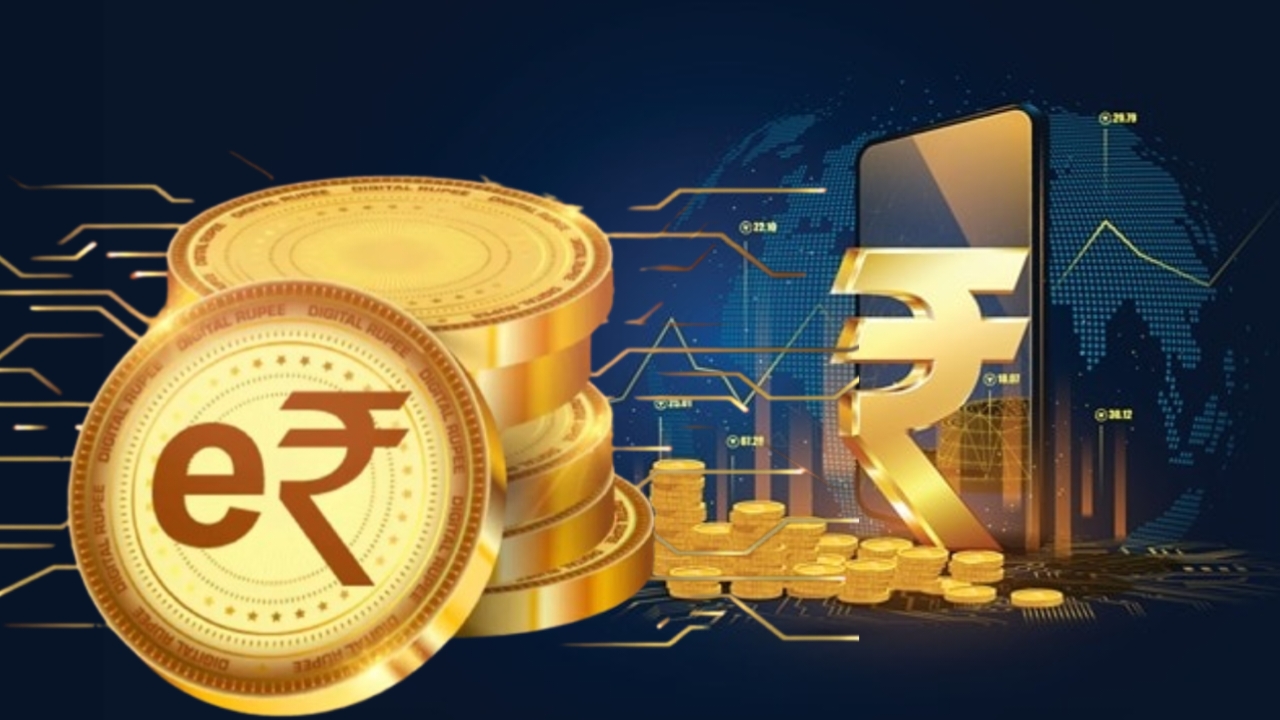
UPI-এর মাধ্যমে ডিজিটাল পেমেন্ট এখন দৈনন্দিন জীবনের অংশ। কিন্তু এর পাশাপাশি আরও একটি বড় পরিবর্তনের জন্য কাজ করছে Reserve Bank of India বা RBI। সেটি হল Digital Rupee বা e₹, যা ভারতের Central Bank Digital Currency বা CBDC। ২০২২ সালের ১ ডিসেম্বর Retail Digital Rupee-এর Pilot Project শুরু করে RBI। এখনও এটি Pilot Mode-এ রয়েছে এবং বিভিন্ন প্রযুক্তি, ব্যবহারিক দিক ও সম্ভাব্য পরিষেবা পরীক্ষা করা হচ্ছে। RBI-এর ব্যাখ্যা অনুযায়ী, e₹ আসলে টাকারই Digital Form। অর্থাৎ এটি কোনও আলাদা Cryptocurrency নয়, বরং RBI-র জারি করা Legal Tender-এর ডিজিটাল রূপ।
তবে Digital Rupee এবং UPI এক জিনিস নয়। UPI হল একটি Payment System বা টাকা লেনদেনের মাধ্যম। অন্য দিকে e₹ নিজেই ডিজিটাল টাকা, যা ব্যবহারকারীর Digital Wallet-এ রাখা যায়। UPI-তে সাধারণত একটি Bank Account থেকে অন্য Bank Account-এ টাকা স্থানান্তরিত হয়। কিন্তু CBDC Wallet-এর মাধ্যমে e₹ লেনদেনে টাকা এক e₹ Wallet থেকে অন্য e₹ Wallet-এ সরাসরি যেতে পারে এবং সেই লেনদেন ব্যবহারকারীর Bank Account-এর মধ্য দিয়ে যেতে হয় না। RBI-ও জানিয়েছে, CBDC QR-এর মাধ্যমে e₹ লেনদেন হলে Settlement সরাসরি Wallet-এর মধ্যে হয়।
Digital Rupee কীভাবে কাজ করবে?
সহজভাবে ভাবলে, e₹ হল Cash-এর ডিজিটাল সংস্করণ। আপনার পকেটে যেমন নগদ টাকা থাকে, তেমনই মোবাইলের Digital Wallet-এ e₹ রাখা যাবে। RBI Digital Rupee নির্দিষ্ট Denomination-এ জারি করে এবং তা Bank ও Non Bank অংশীদারদের মাধ্যমে গ্রাহকদের Wallet-এ পৌঁছয়। বর্তমানে e₹ Wallet-এর মাধ্যমে Person to Person এবং Person to Merchant উভয় ধরনের লেনদেন করা যায়। এমনকি Physical Currency-এর মতো e₹ Wallet-এ বিভিন্ন Denomination রাখা যায় এবং প্রয়োজন অনুযায়ী নির্দিষ্ট অঙ্কের টাকা পাঠানো সম্ভব।
ধরা যাক, আপনার Wallet-এ ১০০ টাকা, ৫০ টাকা এবং ২০ টাকার Digital Rupee রয়েছে। আপনি কোনও দোকানে ১৫০ টাকার জিনিস কিনলেন। সেক্ষেত্রে Wallet থেকেই ১৫০ টাকা Digital Rupee হিসেবে পাঠানো যাবে। এখানে মূল পার্থক্য হল, এই টাকা আলাদা করে Bank Deposit হিসেবে আপনার অ্যাকাউন্টে পড়ে থাকবে না। বরং e₹ Wallet-এ Digital Cash হিসেবে থাকবে। RBI-এর FAQ অনুযায়ী, e₹ Wallet-এর টাকা Physical Cash-এর মতোই ব্যবহার করা যায় এবং e₹-এর উপর কোনও সুদ দেওয়া হয় না।
ইন্টারনেট ছাড়াই কি Digital Rupee ব্যবহার করা যাবে?
Digital Rupee-এর সবচেয়ে গুরুত্বপূর্ণ সম্ভাবনাগুলির একটি হল Offline Payment। RBI বর্তমানে এমন প্রযুক্তি পরীক্ষা করছে, যার মাধ্যমে সীমিত বা কোনও Internet Connectivity না থাকলেও e₹ লেনদেন করা সম্ভব হতে পারে। একটি ব্যবস্থায় Internet ছাড়াই Telecom Connectivity প্রয়োজন হতে পারে। অন্য একটি প্রযুক্তিতে NFC বা Near Field Communication ব্যবহার করে কাছাকাছি থাকা দুটি Device-এর মধ্যে লেনদেনের সম্ভাবনা পরীক্ষা করা হচ্ছে। অর্থাৎ ভবিষ্যতে Cash-এর মতোই দুর্বল Network Connectivity থাকা এলাকাতেও Digital Rupee ব্যবহার করা যেতে পারে।
তবে একটি বিষয় পরিষ্কার রাখা জরুরি। বর্তমানে Offline Digital Rupee-এর সব সম্ভাব্য ব্যবস্থা চূড়ান্তভাবে সবার জন্য চালু হয়ে যায়নি। RBI এখনও বিভিন্ন Offline Solution পরীক্ষা করছে। তাই Bluetooth বা NFC ব্যবহার করে সর্বত্র, সব পরিস্থিতিতে Internet ছাড়াই e₹ লেনদেন করা যায়, এমন দাবি এখনই করা ঠিক হবে না।
UPI-এর সঙ্গে তাহলে পার্থক্য কোথায়?
UPI-তে আপনি যখন টাকা পাঠান, তখন লেনদেনটি Payment System-এর মাধ্যমে সংশ্লিষ্ট Bank Account-গুলির মধ্যে Settlement হয়। Digital Rupee-তে আবার e₹ Wallet-ই টাকার Digital Store হিসেবে কাজ করে। অর্থাৎ UPI-কে Digital Payment-এর রাস্তা হিসেবে ভাবা যায়, আর e₹ হল সেই Digital Money, যা Wallet-এ রাখা এবং লেনদেন করা যায়। RBI-র ভাষাতেও e₹ হল Digital Form of Rupee, আর UPI হল Means of Payment।
তবে দুটি ব্যবস্থাকে একেবারে আলাদা জগৎ হিসেবে ভাবারও কারণ নেই। RBI ইতিমধ্যেই CBDC এবং UPI-এর Interoperability চালু করেছে। ফলে e₹ App ব্যবহার করে UPI QR Code স্ক্যান করেও Payment করা যায়। তবে সেই ক্ষেত্রে Settlement হবে UPI-এর নিয়ম অনুযায়ী। অন্য দিকে CBDC QR-এর মাধ্যমে e₹ Payment হলে Settlement e₹ Wallet-এর মধ্যেই হয়।
Digital Rupee-তে কি কোনও Charge লাগবে?
RBI-এর বর্তমান FAQ অনুযায়ী, e₹ বা e₹ Wallet ব্যবহারের জন্য কোনও Charge বা Fee নেই। কারণ e₹ ব্যবস্থায় Digital Cash-এর মতো লেনদেনের ধারণা রয়েছে। তবে UPI-এর ক্ষেত্রে ভবিষ্যতে চার্জ সংক্রান্ত যে কোনও নীতি আলাদা বিষয় এবং Digital Rupee চালু হলেই UPI-এর সমস্ত চার্জ বিতর্ক স্বয়ংক্রিয়ভাবে শেষ হয়ে যাবে, এমন সিদ্ধান্তে এখনই পৌঁছনো যায় না। Digital Rupee এবং UPI একই ধরনের পরিষেবা নয়।
Digital Rupee-এর আরও একটি গুরুত্বপূর্ণ দিক হল Programmability। অর্থাৎ নির্দিষ্ট পরিস্থিতিতে Digital Rupee এমনভাবে ব্যবহার করা সম্ভব হতে পারে, যাতে টাকা শুধুমাত্র নির্দিষ্ট উদ্দেশ্যেই খরচ করা যায়। RBI জানিয়েছে, Expiry Date, Geo Location, Merchant Category Code বা নির্দিষ্ট Merchant-এর মতো শর্তের সঙ্গে CBDC Wallet-এর টাকা যুক্ত করার সম্ভাবনা পরীক্ষা করা হচ্ছে। Direct Benefit Transfer বা DBT, Interest Subvention এবং নির্দিষ্ট উদ্দেশ্যে Employee Allowance-এর মতো ক্ষেত্রে এর ব্যবহার নিয়ে কাজ চলছে।
ধরা যাক, কোনও নির্দিষ্ট ভর্তুকির টাকা Digital Rupee হিসেবে দেওয়া হল এবং সেটিকে নির্দিষ্ট ধরনের পণ্য কেনার জন্য ব্যবহারযোগ্য করে দেওয়া হল। সে ক্ষেত্রে সেই টাকা অন্য কোনও কাজে খরচ করার সুযোগ সীমিত করা সম্ভব হতে পারে। ফলে Subsidy কী কাজে ব্যবহার হচ্ছে, তা আরও নির্দিষ্টভাবে নিয়ন্ত্রণ করার সম্ভাবনা তৈরি হয়। তবে কোন ক্ষেত্রে কীভাবে এই Programmability ব্যবহার করা হবে, তা নির্ভর করবে সংশ্লিষ্ট প্রকল্প ও নীতির উপর।
তাহলে কি Digital Rupee UPI-কে সরিয়ে দেবে?
এখনই এমন সিদ্ধান্তে পৌঁছনোর কোনও ভিত্তি নেই। কারণ দুটির কাজের ধরন আলাদা। UPI মূলত Bank Account-এর টাকা দ্রুত Digital Payment করার পরিকাঠামো। Digital Rupee হল RBI-র জারি করা Digital Currency, যা Wallet-এ Cash-এর মতো রাখা যায়। RBI-ও e₹ এবং UPI-কে পরস্পরের বিকল্প হিসেবে নয়, বরং আলাদা বৈশিষ্ট্যের Digital Payment ব্যবস্থার অংশ হিসেবে ব্যাখ্যা করেছে।
Digital Rupee-এর Retail Pilot ২০২২ সাল থেকেই চলছে এবং RBI সময়ের সঙ্গে বিভিন্ন Bank, Non Bank, Location ও Use Case-এ এর পরিধি বাড়িয়েছে। ২০২৩ ২৪ অর্থবর্ষে Retail CBDC Pilot ১৫টি Bank এবং ৮১টি Location পর্যন্ত সম্প্রসারিত হয়েছিল। Offline Payment, Programmability এবং UPI Interoperability-এর মতো একাধিক বিষয়ও এই পরীক্ষার অংশ। ফলে Digital Rupee এখনও সম্পূর্ণ দেশজুড়ে Cash বা UPI-এর বিকল্প হিসেবে চালু হয়নি; বরং RBI তার প্রযুক্তি ও ব্যবহারিক সম্ভাবনা যাচাই করছে।
শেষ পর্যন্ত Digital Rupee কতটা জনপ্রিয় হবে, তা নির্ভর করবে ব্যবহার সহজতা, নিরাপত্তা, Offline Transaction-এর বাস্তব কার্যকারিতা, Merchant Acceptance এবং সাধারণ মানুষের ব্যবহারের উপর। তবে একটি বিষয় স্পষ্ট, Cash-এর মতো বৈশিষ্ট্য থাকা Digital Currency এবং UPI-এর মতো Instant Payment Infrastructure পাশাপাশি চললে ভারতের Digital Payment ব্যবস্থায় নতুন ধরনের পরিবর্তনের সম্ভাবনা তৈরি হচ্ছে।