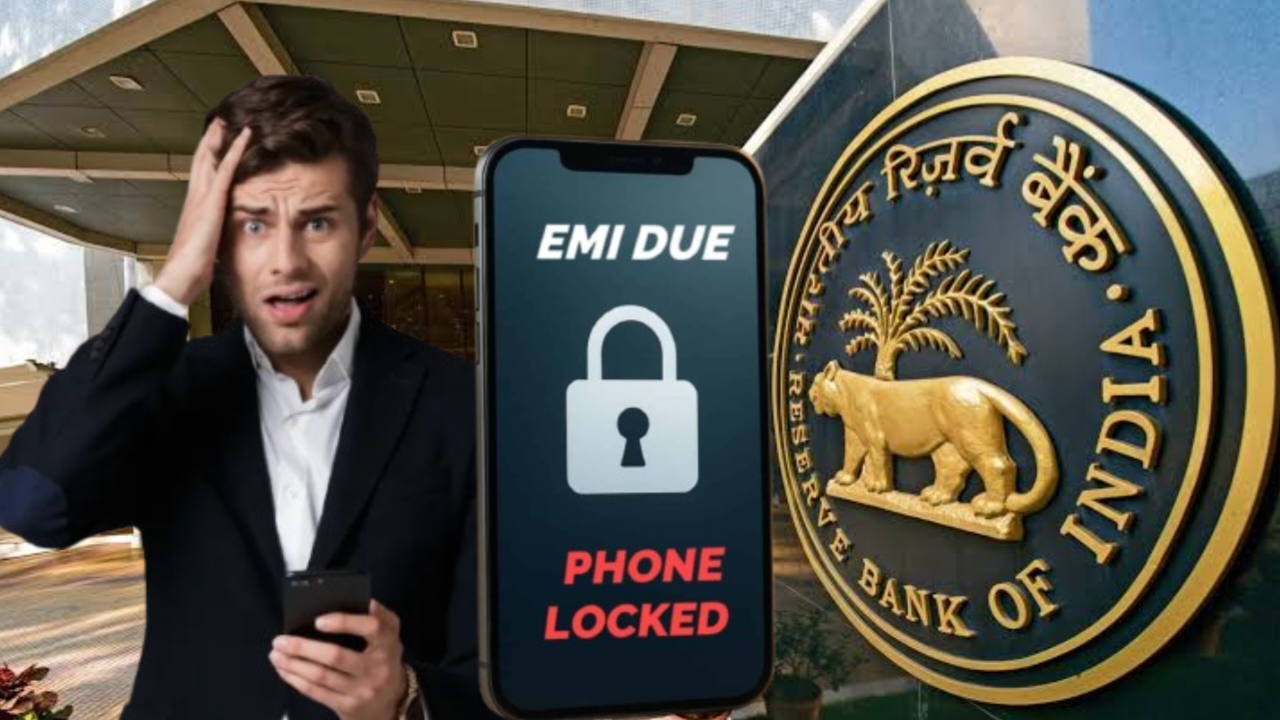
EMI-তে স্মার্টফোন কেনার প্রবণতা এখন যথেষ্ট বেড়েছে। কিন্তু কোনও কারণে কিস্তি বাকি পড়লে ফোনের পরিষেবা বন্ধ করে দেওয়ার মতো পরিস্থিতির মুখে পড়তে হয় অনেককেই। এবার সেই ব্যবস্থাতেই লাগাম টানতে চলেছে রিজার্ভ ব্যাঙ্ক অফ ইন্ডিয়া।
ব্যাঙ্ক এবং ঋণদাতা সংস্থাগুলির জন্য নতুন ঋণ আদায় সংক্রান্ত নির্দেশিকা জারি করেছে RBI। আগামী বছরের জানুয়ারি থেকে এই নিয়ম কার্যকর হওয়ার কথা। নতুন কাঠামোয় ঋণের টাকা আদায়ের অধিকার যেমন থাকবে, তেমনই ঋণগ্রহীতার গোপনীয়তা এবং প্রয়োজনীয় পরিষেবা সুরক্ষার বিষয়টিও গুরুত্ব পেয়েছে।
নতুন নিয়ম অনুযায়ী, যে ডিভাইস কেনার জন্য নির্দিষ্টভাবে ঋণ নেওয়া হয়েছে, শুধুমাত্র সেই পরিস্থিতিতেই প্রযুক্তির মাধ্যমে ফোনের কিছু ফিচারে বিধিনিষেধ আরোপ করা যেতে পারে। তবে তার জন্য লোন এগ্রিমেন্টে আগেই বিষয়টি স্পষ্টভাবে উল্লেখ থাকতে হবে। EMI বকেয়া হওয়ার সঙ্গে সঙ্গেই ফোন লক করে দেওয়ার সুযোগ থাকবে না।
ঋণগ্রহীতাকে আগাম নোটিস দেওয়াও বাধ্যতামূলক। পাশাপাশি EMI বকেয়া হওয়ার ৩০ দিন পূর্ণ হওয়ার আগে কোনও প্রযুক্তিগত বিধিনিষেধ আরোপ করা যাবে না।
আরও বড় নিয়ম রয়েছে আউটগোয়িং কলের ক্ষেত্রে। কোনও ফোনের সম্পূর্ণ বিধিনিষেধ আরোপ করার আগে অন্তত ৬০ দিন কিস্তি বকেয়া থাকতে হবে। তার আগে আউটগোয়িং কল বন্ধ করা যাবে না।
তবে কিছু পরিষেবা কোনও পরিস্থিতিতেই বন্ধ করা যাবে না। ফোনে ইনকামিং কল, SMS এবং জরুরি SOS পরিষেবা চালু রাখতে হবে। ব্যবহারকারীর চাকরি বা জীবিকার সঙ্গে সরাসরি যুক্ত কোনও গুরুত্বপূর্ণ ফিচারও বন্ধ করা যাবে না।
বকেয়া টাকা মিটিয়ে দিলে দ্রুত পরিষেবা ফের চালু করার নির্দেশও রয়েছে। ঋণগ্রহীতা বকেয়া পরিশোধ করার পর এক ঘণ্টার মধ্যে ফোনের পরিষেবাগুলি পুনরায় সক্রিয় করতে হবে। ব্যাঙ্কের গাফিলতির কারণে পরিষেবা চালু করতে দেরি হলে প্রতি ঘণ্টায় ২৫০ টাকা করে ক্ষতিপূরণ দেওয়ার নিয়ম থাকবে। তবে মোট ক্ষতিপূরণের পরিমাণ সংশ্লিষ্ট ঋণের অঙ্কের বেশি হতে পারবে না।
শুধু ফোনের পরিষেবা নয়, গ্রাহকের ব্যক্তিগত তথ্য নিয়েও কড়া অবস্থান নিয়েছে RBI। ব্যাঙ্ক বা তাদের হয়ে কাজ করা কোনও তৃতীয় পক্ষের প্রযুক্তি সংস্থা ব্যবহারকারীর ছবি, মেসেজ, কল লগ কিংবা লোকেশন হিস্ট্রিতে অ্যাক্সেস করতে পারবে না।
অর্থাৎ EMI বকেয়া পড়লে ঋণদাতা সংস্থার হাতে কিছু প্রযুক্তিগত ব্যবস্থা থাকলেও, এবার থেকে ফোন সম্পূর্ণ অচল করে দেওয়া বা ব্যক্তিগত তথ্যের উপর নজরদারির মতো পদক্ষেপ ইচ্ছেমতো নেওয়া যাবে না। নতুন নিয়ম কার্যকর হলে ঋণ আদায় এবং গ্রাহকের অধিকার—দুইয়ের মধ্যে ভারসাম্য রাখার চেষ্টা আরও স্পষ্ট হবে।